
[5세대 실손이었다면? ①] 목 통증 정형외과 진료비 19만 100원, 2세대는 18만 700원 받았습니다
제 실제 영수증으로 2세대 지급액과 같은 치료의 5세대 예상액을 나란히 계산했습니다.
요즘 제가 너무 열심히 일했나 봅니다.
두통이 심해지고 목과 어깨가 단단하게 굳었습니다. 평소에는 주로 왼쪽만 치료받았는데, 어제는 고개가 앞으로 숙여지지 않을 정도로 불편했고 오른쪽 어깨까지 아파 양쪽을 함께 치료했습니다.
정형외과에서 경추 부위 주사치료를 받고 병원비 19만 100원, 약값 8,600원을 냈습니다. 제 실손은 2세대 선택형입니다. 청구 후 삼성생명에서 들어온 보험금은 18만 700원이었습니다.
요즘 고객분들께서 “5세대 실비로 전환하라는 연락을 받았는데 바꿔도 될까요?“라는 말씀을 많이 하십니다.
그래서 제 실제 영수증으로 계산해 봤습니다. 제가 5세대 실비 가입자였다면 이번 치료에서 보험금은 얼마나 달라졌을까요?
경추 부위 주사치료를 이해하기 위한 설명용 재현 이미지입니다. 이번 진료의 실제 시술 장면이나 정확한 주사 위치를 재현한 것은 아닙니다.
제가 실제로 받은 병원 영수증입니다
아래는 이번 치료 뒤 받은 진료비 계산서·영수증과 세부산정내역서입니다. 금액과 진료 항목은 그대로 두고, 성명·환자번호·QR 확인코드만 게시용 사본에서 추가로 가렸습니다.
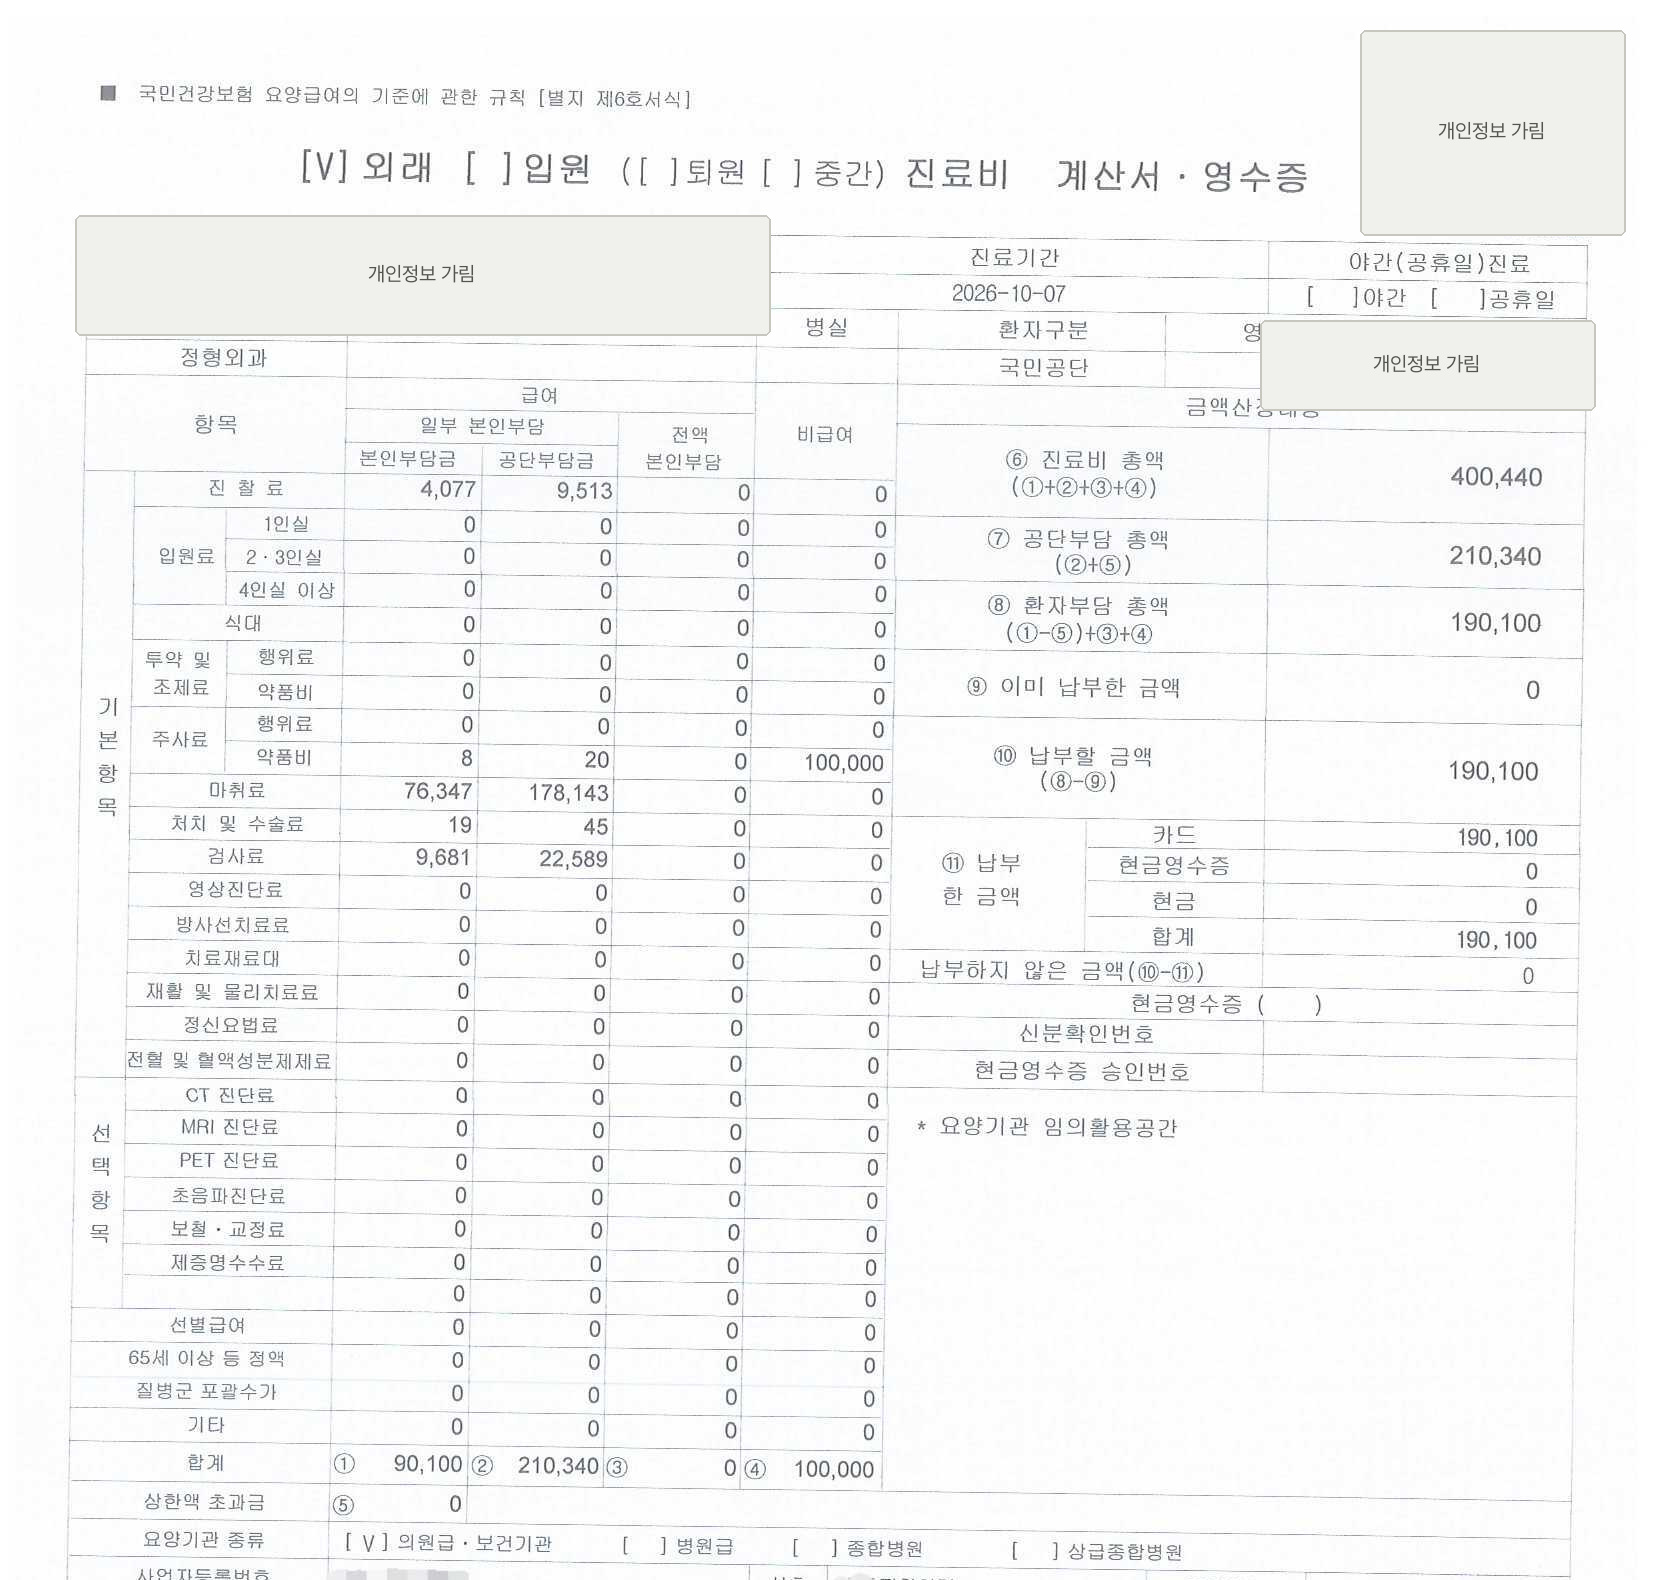
실제 결제액은 190,100원입니다. 급여 본인부담금 90,100원과 비급여 주사료 100,000원이 합쳐진 금액입니다.
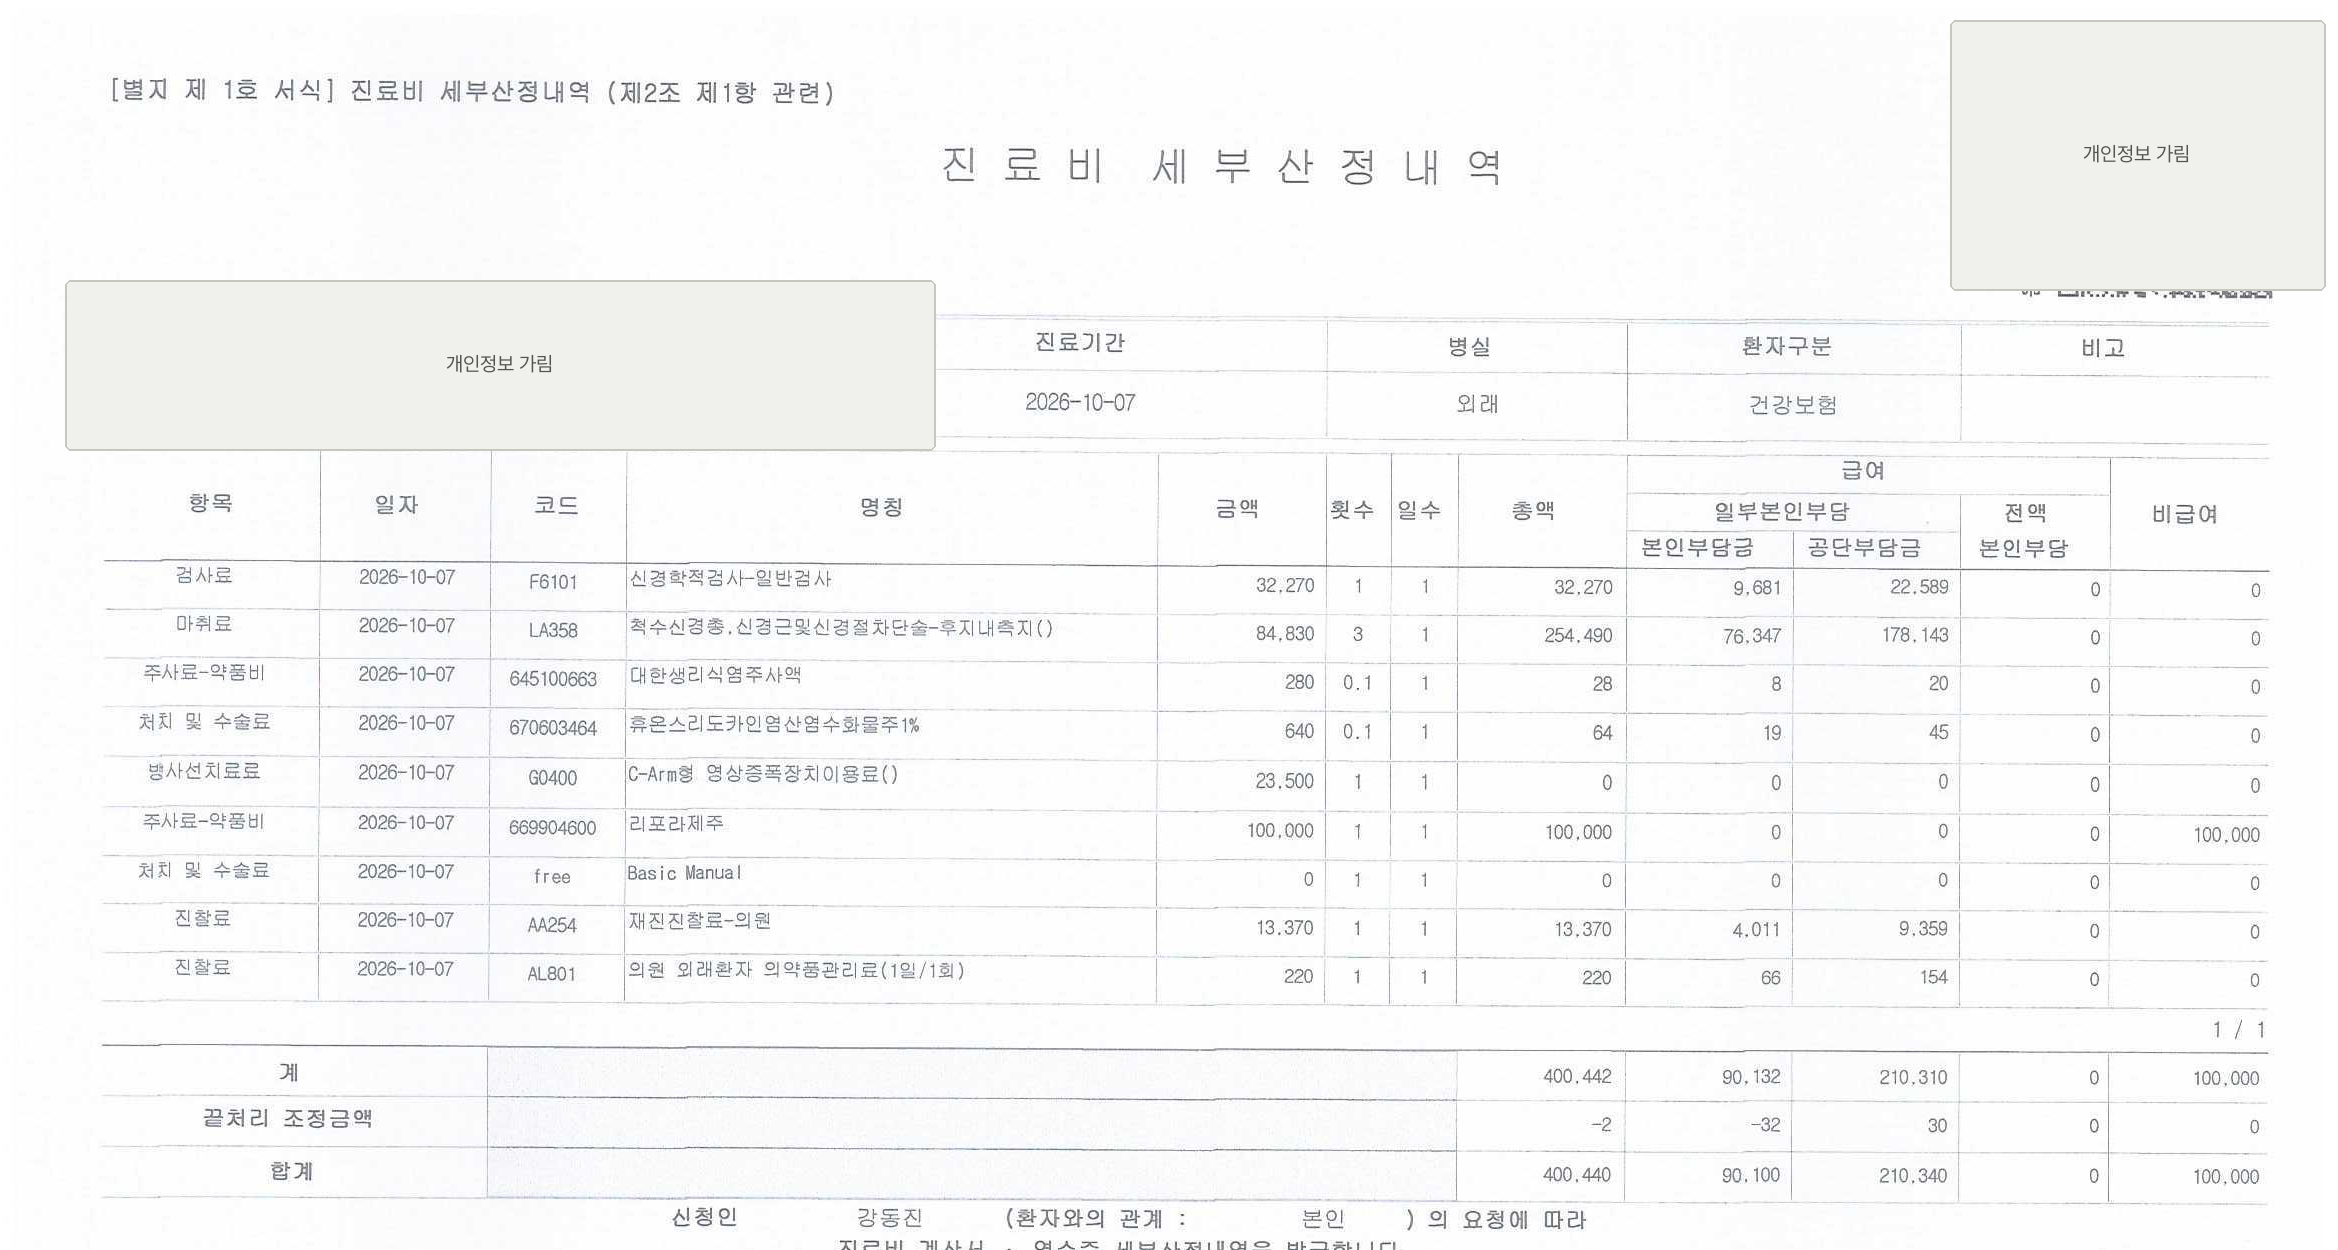
세부산정내역서에서 어떤 치료가 급여인지, 비급여 10만원이 어느 항목에서 발생했는지를 확인할 수 있습니다. 읽기 쉽도록 방향만 바로잡고 개인정보를 가렸습니다.
처방전에 적힌 질병코드는 M54.22입니다. 쉽게 말하면 목 부위의 통증과 관련된 코드입니다.
진료비 세부내역과 영수증을 맞춰 보니 돈의 흐름은 다음과 같았습니다.
| 구분 | 금액 |
|---|---|
| 급여 본인부담금 | 90,100원 |
| 비급여 주사료 | 100,000원 |
| 병원에서 실제 낸 돈 | 190,100원 |
| 약국에서 실제 낸 돈 | 8,600원 |
급여 진료비 전체는 본인부담금 90,100원과 건강보험공단 부담금 210,340원을 합한 300,440원입니다. 여기에 비급여 주사료 100,000원이 더해져 병원 진료비 총액은 400,440원이 됐습니다.
2세대 실손에서는 왜 18만 700원이 나왔을까
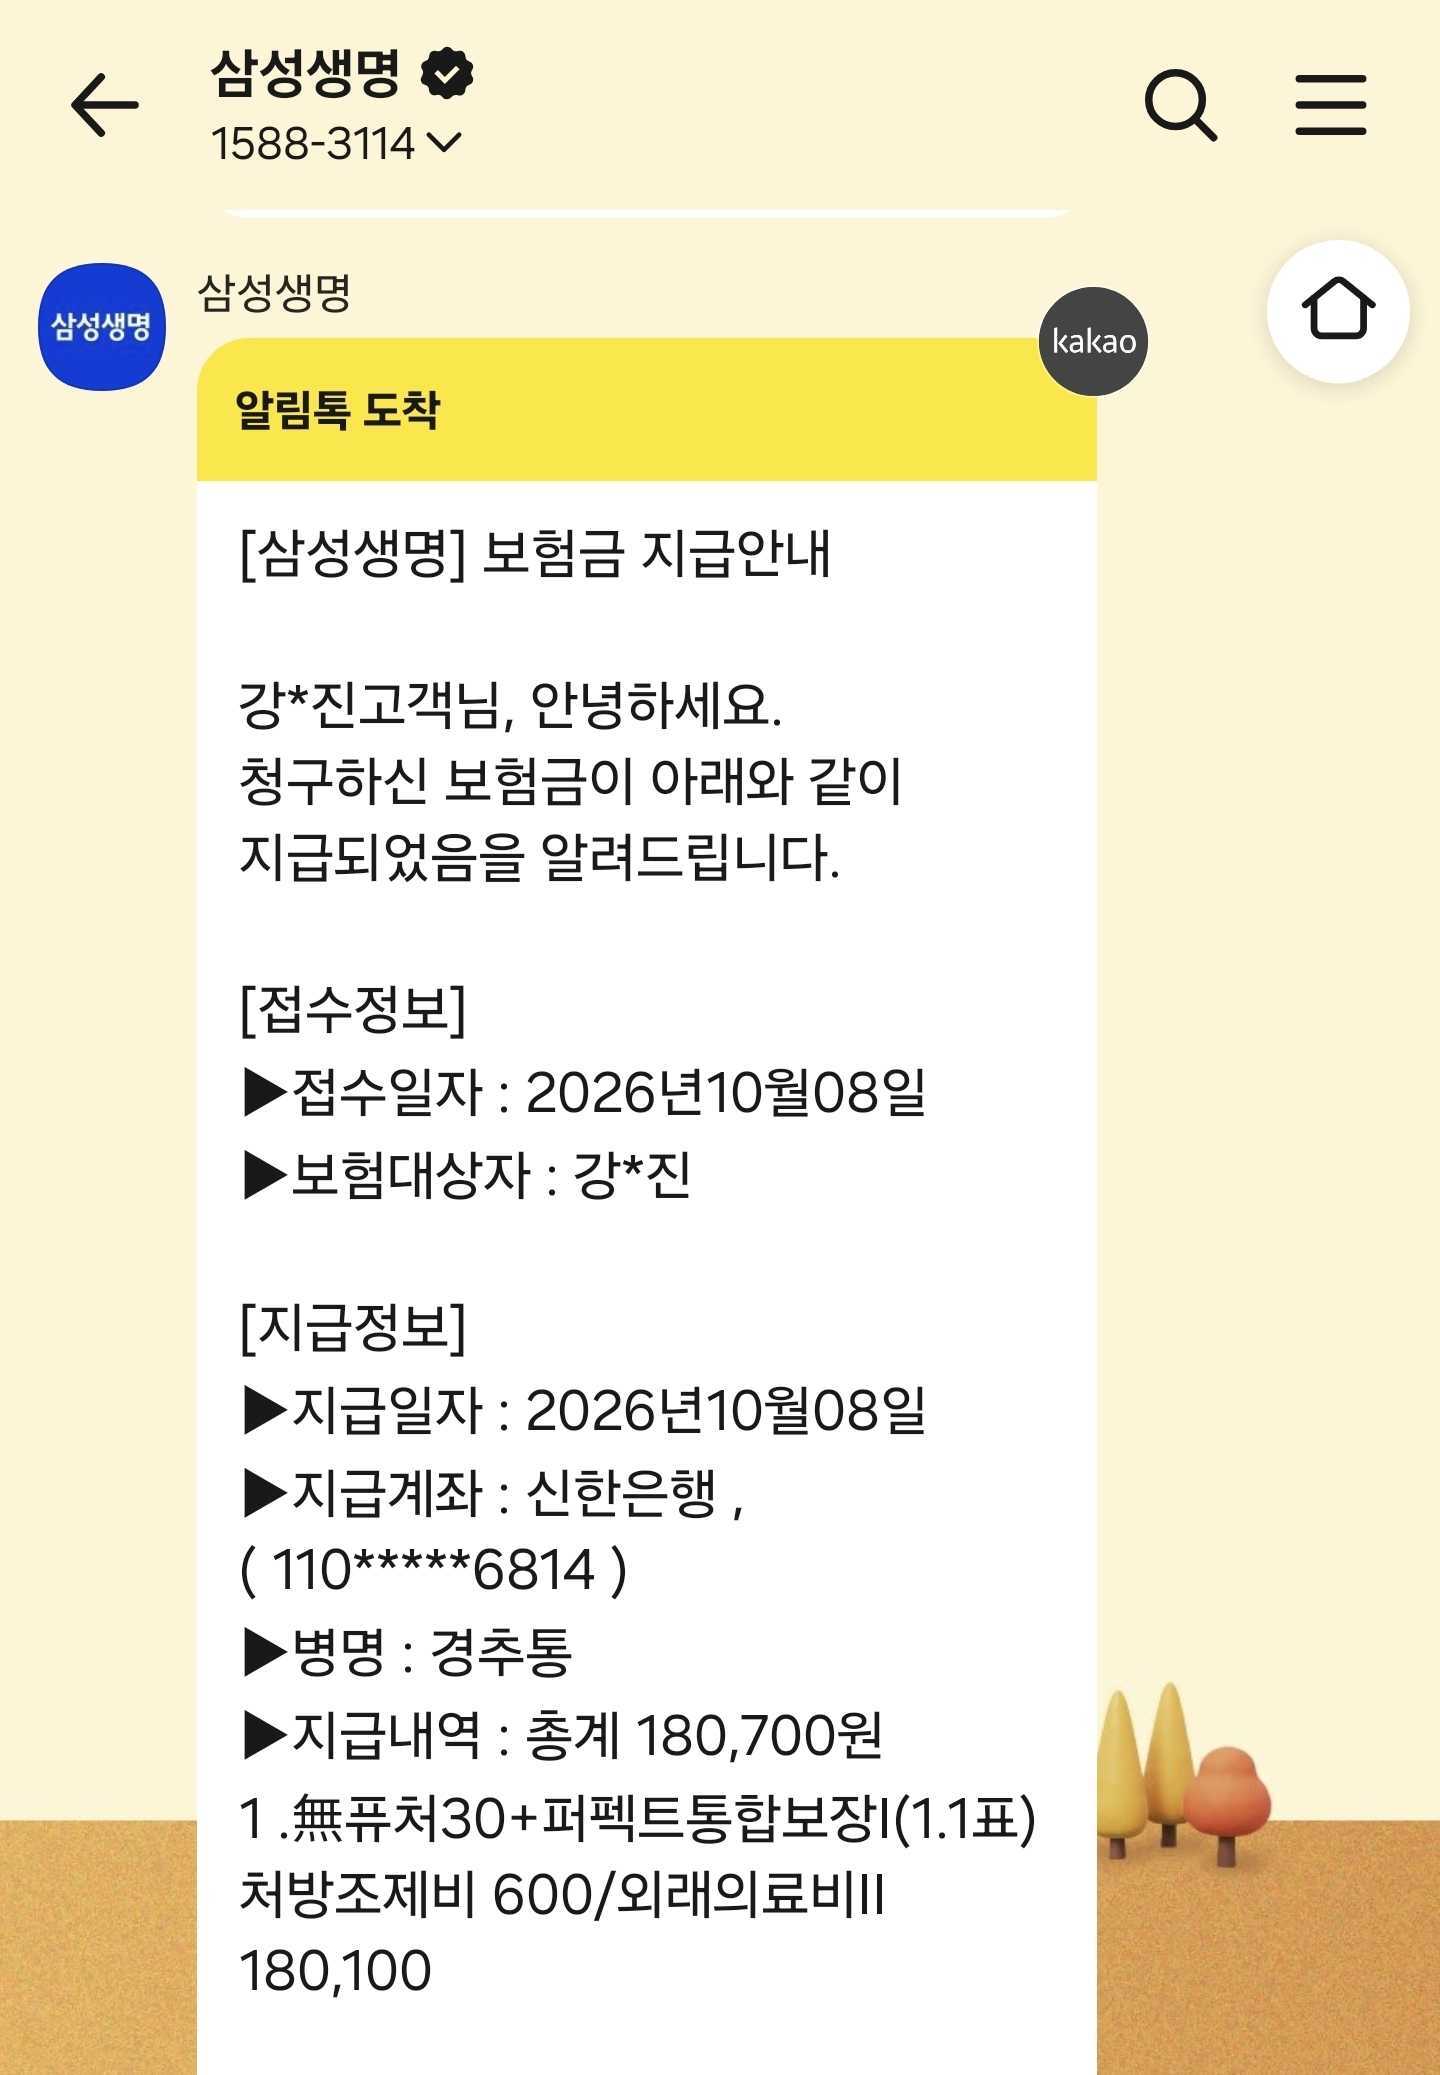
이번 계약은 지급 결과상 2세대 선택형 통원 공제가 적용됐습니다.
여기서 비급여 주사료 10만원이 계산에서 빠진 것처럼 보일 수 있습니다. 빠진 것이 아닙니다.
2세대 선택형은 이번 진료처럼 약관상 보상대상인 급여 본인부담금과 비급여 의료비를 따로 떼어 각각 공제하지 않습니다.
병원에서 실제 낸 급여 90,100원과 비급여 주사료 100,000원을 합친 190,100원 전체에서 의원급 공제 10,000원을 한 번 뺍니다.
급여 90,100원 + 비급여 주사료 100,000원
= 보상대상 병원비 190,100원

190,100원 - 의원급 공제 10,000원
= 외래의료비 180,100원
약국에서는 실제 낸 8,600원에서 처방조제비 공제 8,000원을 뺐습니다.
약값 8,600원 - 약제비 공제 8,000원
= 처방조제비 600원
두 금액을 합치면 실제 지급액과 정확히 맞습니다.
외래의료비 180,100원 + 처방조제비 600원
= 총 180,700원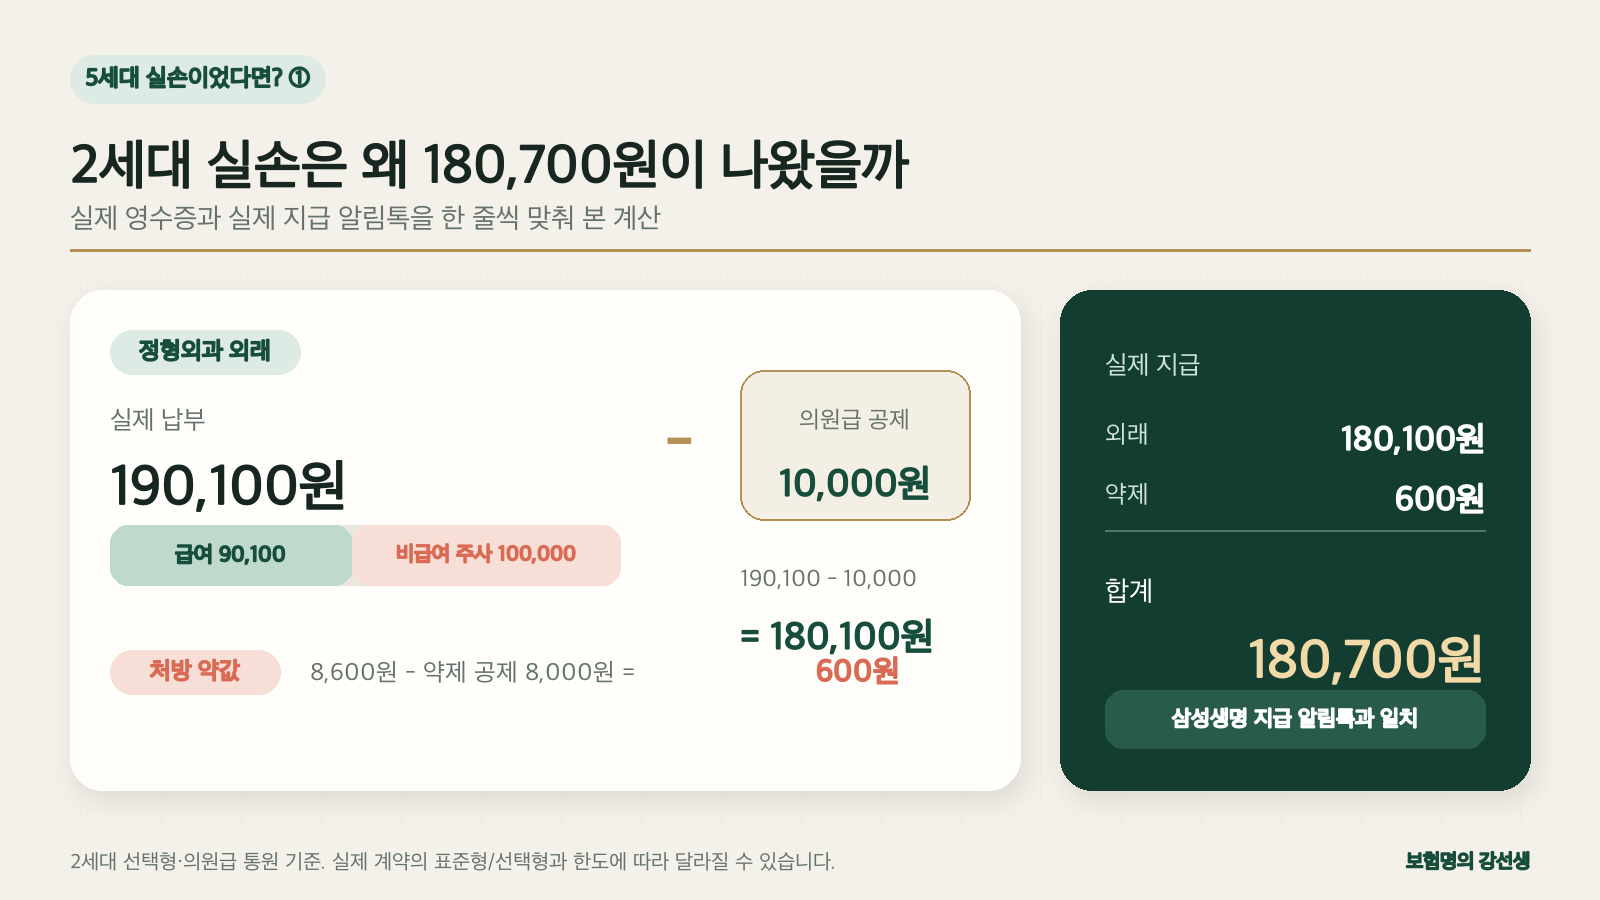
2세대 선택형 통원 공제를 적용한 실제 계산입니다. 표준형 여부와 계약상 통원한도에 따라 다른 2세대 계약의 결과는 달라질 수 있습니다.
실제 지급 알림톡도 같은 금액이었습니다
삼성생명 지급 알림톡에는 외래의료비 180,100원과 처방조제비 600원, 총 지급액 180,700원이 표시돼 있습니다.
같은 영수증을 5세대로 계산하면
여기부터는 실제 지급액이 아니라 DB손해보험 5세대 실손 2605 표본 약관을 적용한 예상 계산입니다.
1. 급여 진료비에서는 약 6만 3,080원
5세대 급여 통원은 의원급 최소 공제액, 보장대상의료비의 20%, 영수증상 건강보험 본인부담률을 적용한 금액 중 가장 큰 금액을 공제합니다.
이번 영수증의 건강보험 본인부담률은 다음과 같습니다.
90,100원 ÷ (90,100원 + 210,340원)
= 약 29.99%
급여 본인부담금 90,100원에 적용하면 공제 후보는 세 가지입니다.
| 공제 기준 | 계산액 |
|---|---|
| 의원급 최소 공제 | 10,000원 |
| 급여 본인부담금의 20% | 18,020원 |
| 건강보험 본인부담률 약 29.99% 적용 | 약 27,020원 |
가장 큰 금액인 약 27,020원을 공제합니다.
급여 본인부담금 90,100원 - 약 27,020원
= 약 63,080원
2. 비급여 주사료 10만원은 0원으로 예상
세부내역서에는 비급여 주사료 100,000원이 찍혀 있습니다. 확인한 약제는 리포라제주로, 주성분은 히알루로니다제입니다.
5세대 비중증 비급여 특별약관 표본은 항암제·항생제·희귀의약품을 제외한 비급여 주사치료 관련 비용을 보상하지 않습니다. 이번 자료에서는 산정특례 대상 질환 치료와의 관련성이 확인되지 않으므로 비중증으로 가정했습니다.
따라서 이 계산에서는 비급여 주사료 100,000원을 예상 지급 0원으로 처리했습니다.
3. 약값 8,600원도 공제금액보다 작습니다
약국에서 낸 8,600원은 5세대 급여 통원의 최소 공제금액보다 작습니다. 이 사례에서는 처방조제비도 예상 지급 0원입니다.
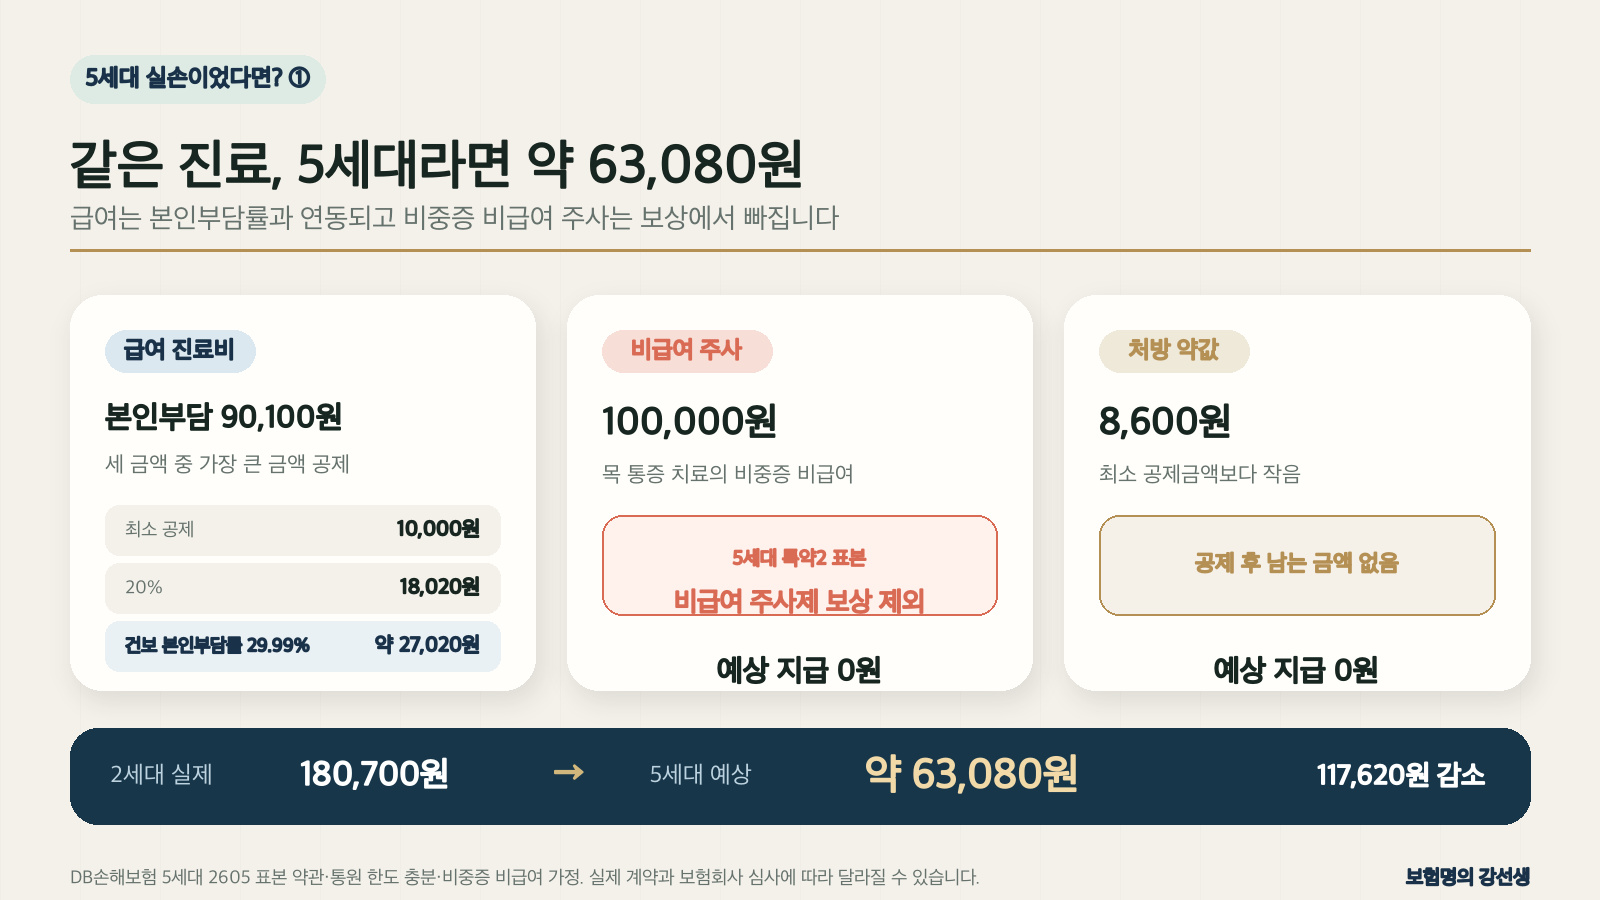
5세대 예상액은 DB손해보험 2605 표본 약관, 통원한도 충분, 비중증 비급여라는 조건을 적용한 설명용 계산입니다.
같은 병원비인데 11만 7,620원 차이
| 비교 | 지급액 |
|---|---|
| 2세대 실제 지급 | 180,700원 |
| 5세대 예상 지급 | 약 63,080원 |
| 차이 | 117,620원 감소 |
차이를 만든 것은 단순히 80%냐 90%냐가 아닙니다.
5세대는 급여 통원 공제가 건강보험 본인부담률과 연동됩니다. 여기에 이번 진료비에서 가장 큰 비중을 차지한 비급여 주사료 10만원이 비중증 특별약관의 보상 제외 항목에 들어갑니다.
병원비는 같아도 실손 세대가 달라지면 계산 순서부터 달라집니다.
같은 영수증을 놓고 보면, 5세대 실비는 어떨까요?
이번 계산 하나만 보고 2세대는 무조건 좋고 5세대는 무조건 나쁘다고 결론 내릴 수는 없습니다.
5세대는 보험료 부담을 낮추고 중증질환 치료에 보장을 집중한 구조입니다. 반면 이번처럼 일상에서 자주 생길 수 있는 목 통증과 비급여 주사치료에서는 실제 받는 보험금이 크게 줄 수 있습니다.
전환 연락을 받았다면 보험료만 비교하지 말고 다음 네 가지를 먼저 확인해야 합니다.
- 지금 가입한 실손의 세대와 재가입 조건
- 최근 2–3년 동안 자주 받은 치료
- 비급여 주사·도수치료·MRI 이용 여부
- 전환 후 다시 기존 계약으로 돌아갈 수 있는 조건
저는 앞으로도 실제 영수증을 하나씩 꺼내 이 치료가 5세대 실비였다면 얼마가 나오는지 계속 계산해 보겠습니다.
같은 병원비에서 2세대는 180,700원, 5세대는 약 63,080원이라는 결과를 보셨습니다.
여러분은 5세대 실비, 어떻게 생각하시나요?
근거 자료
- 금융위원회·금융감독원, 「5월 6일부터 치료비 부담이 큰 중증질환의 보장을 강화하고, 보험료는 낮춘 5세대 실손의료보험이 새롭게 출시·판매됩니다」, 2026-05-06
https://www.fsc.go.kr/no010101/86831 - DB손해보험, 「무배당 프로미라이프 실손의료비보험2605」 약관, 급여 통원 p.35·37·39–40, 비중증 비급여 p.74–85
- 대한뉴팜, 「리포라제주」 제품정보: 히알루로니다제 1,500 I.U., 비급여 주사제
- 실제 진료비 영수증·세부산정내역·약제비 영수증·삼성생명 지급 알림톡
정보 제공을 위한 글입니다. 특정 실손 계약의 유지·전환·해지를 권유하지 않으며, 실제 보험금은 가입한 계약과 약관 및 보험회사의 지급심사에 따라 달라질 수 있습니다.